Se você é dono de revenda de GLP, entender o ICMS-ST para revenda de gás evita pagar imposto em dobro e reduz autuações por nota fiscal errada. A ST já vem retida “na origem” pelo substituto tributário, e o seu trabalho começa na conferência da NF-e, do CEST/NCM e da MVA, além do cadastro correto no ICMS.
Índice
ToggleO problema mais comum: vender GLP com a tributação “certa”, mas com a nota errada
Revenda de gás vive de giro e margem curta. O erro que mais aparece na prática não é “sonegação”. É operacional: comprar com ICMS-ST e, na hora de revender, emitir documento como se ainda houvesse ICMS próprio a recolher.
O resultado costuma ser simples e caro. Você perde tempo conciliando entradas e saídas, paga guia indevida, ou recebe cobrança por divergência entre o que o fornecedor reteve e o que você informou na sua escrituração.
O que é ICMS-ST, em linguagem de dono
ICMS-ST é a regra em que o imposto devido nas etapas seguintes da cadeia é antecipado e recolhido por um responsável escolhido pela legislação. Na prática do GLP, isso costuma estar no distribuidor ou produtor. Você compra com o imposto “embutido” e revende observando as regras de documento e escrituração.
ICMS-ST é o regime em que um contribuinte da cadeia recolhe antecipadamente o ICMS devido por outros, nas operações subsequentes. A Constituição Federal prevê a substituição tributária “para frente” e a restituição se a base presumida não se confirmar (Constituição Federal, art. 150, §7º). Para a revenda de GLP, isso muda a rotina: o foco sai da “guia do mês” e vai para a conferência da NF-e e do enquadramento do produto. Ignorar a ST leva a recolhimento duplicado e a inconsistências que viram intimação.
Quem é quem na cadeia do GLP (e por que isso importa na sua apuração)
- Substituto tributário: quem retém e recolhe a ST, conforme a legislação aplicável ao produto e à UF.
- Substituído: quem compra com o imposto retido (muitas revendas se encaixam aqui).
- Consumidor final: onde a margem e o preço final “fecham a conta” da ST.
O ponto crítico é entender sua posição real. Uma revenda pode ser substituída em quase todas as compras e, ainda assim, ter situações de ICMS próprio em operações específicas, dependendo da UF, do tipo de cliente e da forma de venda.
O que você confere na NF-e antes de colocar o botijão na rua
Trate a conferência fiscal como checklist. Um erro de cadastro do item se replica em centenas de notas.
- NCM e CEST: precisam estar coerentes com o produto e com o tratamento de ST.
- CST/CSOSN: indica como o item está tributado (Simples e Regime Normal mudam a codificação).
- Campos de ST: base de cálculo, MVA, alíquota interna e valor retido devem bater com a operação.
- CFOP: precisa refletir compra para revenda com ST e a saída correta.
“Sem imposto em dobro”: regra prática para não recolher duas vezes
Quando a mercadoria chega com ICMS-ST retido, a saída costuma ser tratada como “já tributada” naquele aspecto. O que derruba empresas não é a regra teórica. É fazer a escrituração e a emissão como se ainda houvesse ICMS próprio integral na mesma base.
Você não resolve isso com “mais atenção”. Você resolve com parametrização de produto, revisão de cadastro e uma rotina de conciliação que compare o que foi retido na entrada com o que foi destacado na saída.
Comparativo rápido: o que muda entre ICMS próprio e ICMS-ST
A tabela abaixo ajuda o dono a enxergar onde a ST muda a operação e onde o erro nasce.
| Ponto da rotina | ICMS próprio (sem ST) | ICMS-ST (revenda compra com ST) |
|---|---|---|
| Quem recolhe | Você recolhe o ICMS sobre a sua saída | O substituto recolhe antecipadamente pelas etapas seguintes |
| Onde o erro aparece | Alíquota, base, benefício fiscal | MVA, CEST/NCM, CST/CSOSN e campos de ST na NF-e |
| Risco típico | ICMS a menor por cálculo | Pagamento em duplicidade e divergência entre entrada e saída |
| O que mais “dói” no caixa | Guia mensal maior por aumento de vendas | Recolhimento indevido por parametrização errada ou guia duplicada |
Base legal, sem juridiquês
O fundamento da substituição tributária aparece na Constituição e é detalhado em lei complementar e normas estaduais. A lógica é sempre a mesma: alguém recolhe por outros, e a cadeia passa a exigir documento fiscal e escrituração coerentes com esse recolhimento antecipado.
Substituição tributária é um caso de responsabilidade tributária em que a lei atribui a terceiro o dever de recolher o tributo. O Código Tributário Nacional define que a lei pode atribuir a responsabilidade pelo crédito tributário a outra pessoa vinculada ao fato gerador (Lei nº 5.172/1966, art. 128), regra aplicada ao ICMS-ST pelos Estados. Para o revendedor, isso significa que “quem paga” pode não ser “quem vende” na etapa final. Se você tratar a ST como ICMS próprio, o sistema acusa inconsistência e o Fisco cobra.
Recomendação prática (com limite claro)
Minha recomendação, para revenda com volume e vários fornecedores, é padronizar o cadastro do item e travar a emissão. Comece pelo produto, não pela nota. Ajuste NCM, CEST, CST/CSOSN e CFOP no cadastro e teste a emissão.
Isso não vale quando sua operação mistura GLP com itens fora de ST e com regras estaduais diferentes. Nesse caso, você precisa separar regras por família de produto e por UF. Misturar tudo em um único “cadastro padrão” vira erro em escala.
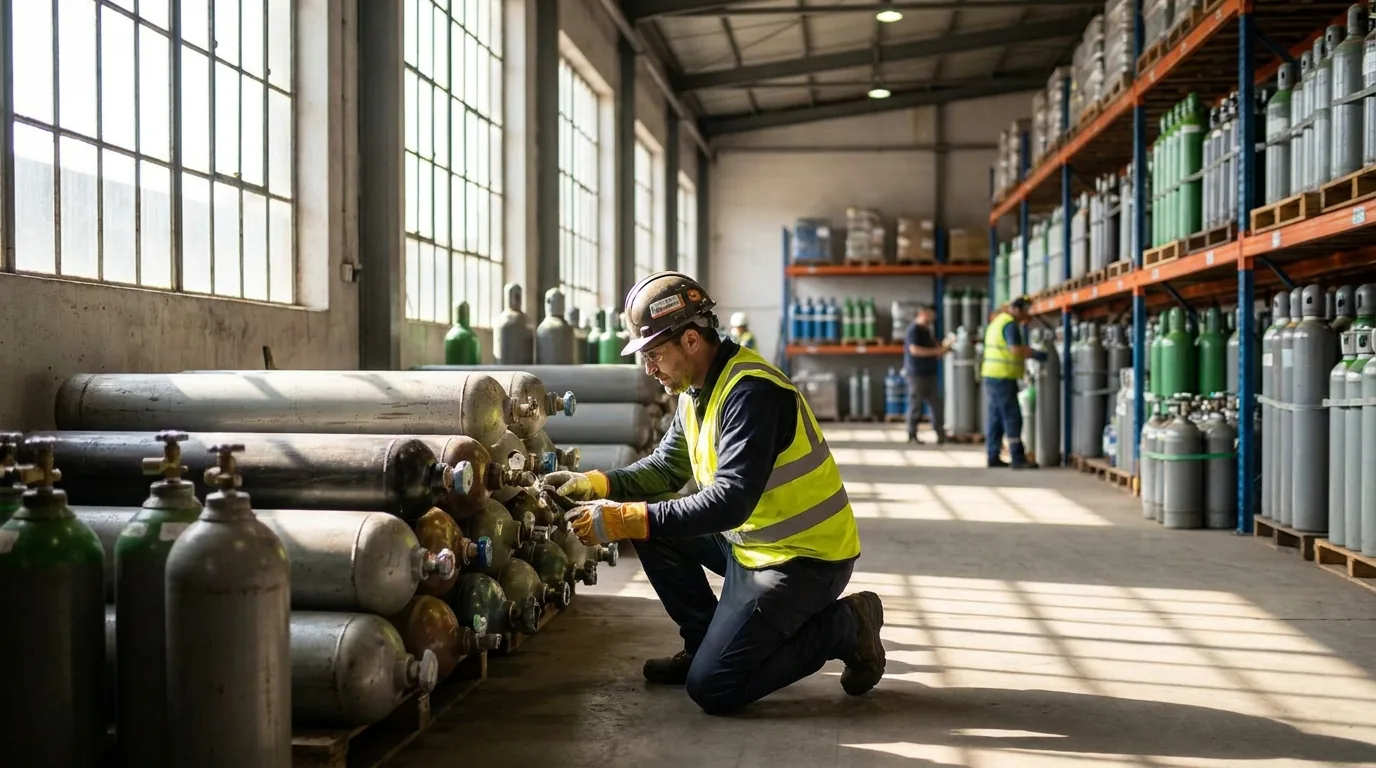
Depósito de GLP na correria: como funciona ICMS-ST no GLP na prática
Quando o dono pergunta como funciona ICMS-ST no GLP, a resposta útil é operacional: a ST chega na sua compra, e você precisa garantir que a revenda não destaque ICMS como se fosse “normal”. A correria do depósito cria o mesmo padrão de falha: a mercadoria entra certa, mas o ERP sai errado.
O fluxo real do dia a dia (do caminhão à venda)
- Entrada: validar NF-e do distribuidor, conferir se há ST retida e se o item está bem classificado.
- Estoque: manter o item com cadastro fiscal único, sem “cópias” com CST diferente.
- Saída: emitir NF-e com o tratamento adequado, evitando destaque indevido e evitando inconsistência no SPED.
- Fechamento: conciliar valores retidos na entrada versus o que o sistema levou para a apuração.
O ponto que poucos explicam: ST não elimina sua obrigação de documentar
ST não significa “não tenho ICMS”. Significa que a cadeia tratou o imposto de outra forma. Sua obrigação fica concentrada em documento fiscal, escrituração e guarda de evidências. Aqui entra a disciplina de arquivo e conciliação.
O ICMS-ST no GLP é a antecipação do imposto das etapas seguintes, normalmente recolhido pelo fornecedor, e comprovado na NF-e de entrada. A Lei Complementar nº 87/1996 estabelece a substituição tributária e autoriza a atribuição da responsabilidade pelo recolhimento ao substituto (Lei Complementar nº 87/1996, art. 6º). Para a revenda, isso exige conferência do valor retido e do enquadramento do item antes da venda. Se a revenda emite saída com destaque indevido, o risco é pagar duas vezes ou ser cobrado por divergência de informações.
Como identificar “imposto em dobro” antes que ele vire guia
O sinal mais claro é o financeiro sentir e ninguém achar o motivo. O segundo sinal é a apuração mostrar ICMS a recolher em um mês em que quase tudo entrou com ST.
Faça três checagens rápidas:
- Se o item entra com ST e sai com CST “tributado” no regime normal, há conflito.
- Se o item está no Simples e o sistema aplica CSOSN incompatível com ST, há conflito.
- Se o valor de ST retida não aparece no relatório de entradas, o XML não foi lido corretamente.
Onde a TMA costuma atacar primeiro em revenda com dor de caixa
A TMA, como escritório de contabilidade especializado em gestão estratégica e regularização para PMEs e distribuidoras de GLP em São Paulo, costuma começar pelo “mapa de erros repetidos” do ERP. O objetivo é travar o que está escalando o problema: item duplicado, regra fiscal divergente e parametrização de saída.
Empresas na Lapa, em São Paulo, normalmente têm alto volume de entrega local. Isso aumenta a repetição do erro. Um ajuste simples de cadastro pode impedir centenas de notas inconsistentes.
Fale com um especialista para revisar ICMS-ST no GLP
Guia de conferência rápida (para treinar a equipe do balcão e do faturamento)
Use este roteiro em 10 minutos. Ele funciona bem quando há troca de operador no sistema.
- Abra o XML da última compra e confirme se há valores de ST preenchidos.
- Compare NCM e CEST do XML com o cadastro do item no ERP.
- Emita uma nota de teste e valide CFOP, CST/CSOSN e campos de ST.
- Rode o relatório de saídas do dia e procure destaque de ICMS indevido.
Uma equipe treinada detecta antes do contador. Isso reduz retrabalho.
Recomendação prática (com limite claro)
Minha recomendação é tratar a NF-e como contrato. Só venda depois de validar o XML de entrada no seu ERP. Faça isso por amostragem diária, não só no fechamento.
Isso não vale quando você compra de poucos fornecedores com padrão estável e integrações bem testadas. Nesse cenário, a amostragem pode virar semanal. O critério é simples: se o fornecedor muda CFOP, CST ou descrição com frequência, a validação deve ser diária.
Compra do distribuidor: ICMS-ST GLP para comerciantes e a margem que manda
O tema ICMS-ST GLP para comerciantes fica claro quando você olha a margem. A ST trabalha com base presumida. Se o seu preço real ficar abaixo do presumido, o imposto “por dentro” pesa mais e achata lucro. Você não controla a regra, mas controla como precifica e como documenta.
MVA e base presumida: onde a margem entra no seu preço
Na ST, a base costuma ser formada por um preço de referência ou por uma margem de valor agregado (MVA) aplicada sobre a operação anterior. Quem vive o varejo sente: se a MVA estiver acima da realidade do seu bairro, o imposto efetivo vira custo.
O que o comerciante precisa fazer é separar duas conversas: fiscal e comercial. Fiscal garante que você não pague em dobro. Comercial decide como repassar custo sem perder venda.
Quando vale revisar cadastro e parametrização antes de “discutir imposto”
Se você compra com ST e seu sistema calcula ICMS próprio na saída, o problema é interno. Não comece pedindo “redução de imposto”. Comece corrigindo o que está errado. Isso tende a aparecer em:
- Produto cadastrado com dois códigos fiscais no ERP.
- Regra de tributação diferente por filial sem justificativa.
- Emissão de devolução com CFOP incorreto, gerando crédito indevido.
- Compra interestadual tratada igual à compra interna, sem checar a regra da UF.
Pagamento em duplicidade em ICMS-ST ocorre quando a empresa recolhe ICMS próprio sobre uma operação cuja tributação já foi antecipada na cadeia. A Constituição Federal permite a atribuição da responsabilidade e a antecipação do recolhimento (Constituição Federal, art. 155, §2º, XII, b), e os Estados detalham como isso aparece na NF-e e na escrituração. Para comerciantes de GLP, o controle é documental: entrada com ST, saída sem destaque indevido e apuração coerente. Ignorar isso gera custo direto e eleva o risco de autuação por divergência fiscal.
O que pedir ao seu contador (e o que não pedir)
Peça um diagnóstico objetivo, com checagem de notas e do cadastro do item. Pergunte quais operações geraram recolhimento e em quais isso foi indevido. A resposta tem de vir com exemplos de notas e relatórios.
Não peça “dar um jeito para pagar menos” sem organizar os dados. Isso costuma empurrar a empresa para paliativos. Uma revenda bem parametrizada já reduz imposto indevido sem “tese”.
Como a TMA estrutura uma revisão de ST com foco em caixa
A TMA trabalha com uma sequência curta: mapear entradas com ST, validar cadastro fiscal do GLP, testar emissão e conciliar apuração. Esse trabalho se integra à gestão estratégica e regularização quando há passivo ou inconsistência antiga para corrigir.
Para comércios em São Paulo, a revisão costuma incluir checagem de obrigações acessórias estaduais e rotinas do ERP. Na Lapa, o que mais pesa é volume e repetição, então o travamento de regra evita que o erro volte.
Fale com um especialista para ajustar ST e margem
Perguntas Frequentes
Revenda de gás paga ICMS-ST?
Muitas revendas não recolhem a ST diretamente, porque ela já vem retida na compra pelo substituto. A revenda precisa emitir e escriturar corretamente para não destacar ICMS de forma indevida.
Como saber se a compra veio com ICMS-ST?
Verifique o XML da NF-e e procure os campos de ICMS-ST preenchidos, com base e valor retido. Conferir NCM, CEST e CST/CSOSN ajuda a confirmar se o tratamento está coerente.
O que é MVA na substituição tributária?
MVA é a margem aplicada para formar uma base presumida de venda ao consumidor final. Ela afeta o custo tributário embutido no produto e pode pressionar a sua margem quando o preço real é menor.
ICMS-ST significa que não preciso me preocupar com ICMS na revenda?
Não. A ST muda quem recolhe e como o imposto aparece, mas você continua obrigado a documentar, escriturar e guardar as notas corretamente. A maior parte dos problemas nasce na emissão e no cadastro do item.
Empresa do Simples Nacional pode ter ICMS-ST no GLP?
Sim. O Simples não elimina a ST quando a mercadoria está sujeita a esse regime. O cuidado principal é acertar CSOSN, CFOP e a parametrização de saída para não criar imposto duplicado.
Quais erros mais geram imposto em dobro na revenda de GLP?
Os mais comuns são cadastro duplicado do produto, CST/CSOSN incorreto e regras diferentes por operador no ERP. Outra origem é tratar devolução e bonificação como venda tributada, sem validar o CFOP.
Vale a pena revisar ICMS-ST mesmo sem autuação?
Vale quando existe divergência entre o que entrou com ST e o que o sistema apura como imposto a recolher. Se sua apuração está estável e a conferência do XML é consistente, a revisão pode ser periódica, não emergencial.
Revisado pela equipe técnica de TMA, Especialistas em escritório de contabilidade especializado em gestão estratégica e regularização para PMEs e distribuidoras de GLP em São Paulo.
Se a sua revenda está pagando ST e ainda sai guia de ICMS, o problema costuma estar no cadastro e na emissão. Fale com a TMA agora mesmo.
Fale com um especialista para evitar ICMS em dobro
Referências Legais e Normativas
- Constituição da República Federativa do Brasil de 1988
- Lei nº 5.172/1966 (Código Tributário Nacional)
- Lei Complementar nº 87/1996 (Lei Kandir)